현대모비스의 주가 전망을 살펴보면, 현재 저평가된 밸류에이션과 높은 목표가 괴리가 눈에 띕니다. 하지만 단기적인 기술적 약세와 변동성에도 주의가 필요합니다.
▍현대모비스 핵심 요약
- 긍정적 투자 의견이지만 단기 변동성에 주의
- P/E 8.65배, P/B 0.60배 등 저평가 상태
- 목표가 대비 약 78.6% 상승 여력
▍현대모비스 기업 개요
- 자동차 부품 OEM 기업으로 자동차 부품 제조 및 관련 사업을 영위합니다.
- 생산 제조업 섹터에 속하며 KRX 012330에 상장돼 있습니다.
- 시가총액은 약 30조 6,045억 원, 현재 주가는 353,000원 수준입니다.
▍현대모비스 주가·핵심 지표 한눈에 보기
| 섹터 / 산업 | Producer Manufacturing / Auto Parts: OEM |
| 시가총액 | ₩30.6조 |
| PER (TTM) | 8.7x |
| PBR | 0.6x |
| EV/EBITDA | 4.6x |
| ROE | 7.39% |
| 배당수익률 | 1.85% |
| 베타(1년) | 0.85 |
| 52주 범위 (저가–고가) | ₩283,000 – ₩822,000 |
| 52주 범위 내 위치 | 13% (-57.06%) |
| 애널리스트 평균 목표가 | ₩630,500 |
| 목표가 대비 괴리 | +78.61% |
| 목표가 범위 | ₩470,000 – ₩920,000 |
| 다음 실적 발표 | 2026-10-30 (0일 후) |
| 기술 지표 종합 (TradingView) | 매도 (-0.18) |
| RSI(14) | 45.1 |
| 수익률 1M / 3M / YTD / 1Y | -4.34% / -24.97% / -5.61% / +15.17% |
※ 멀티플·컨센서스는 TradingView 스캐너 조회 시점 값이며 실시간이 아닙니다. 괴리·위치는 BraveQuant 계산값입니다.
▍현대모비스 실적·재무 분석
TTM 기준 EPS는 40,766.46원이며 ROE는 7.39%입니다. 배당수익률은 1.85%로 안정적인 현금 흐름을 시사합니다. 이익수익률(Earnings Yield)은 11.55%로 양호하지만, 상세 재무 자료가 제한적이므로 향후 실적 발표가 중요합니다.
▍현대모비스 밸류에이션: PER·PBR·목표주가
P/E 8.65배와 P/B 0.60배는 동종 업계 평균에 비해 매력적인 수준으로 해석됩니다. EV/EBITDA 4.6배 역시 저평가 구간에 해당합니다. 평균 목표가와의 78.6% 괴리는 상승 여력이 존재함을 보여줍니다.
▍현대모비스 주가 흐름과 기술적 지표
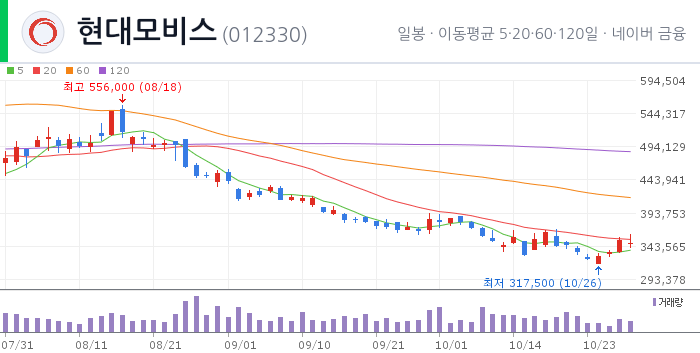
트레이딩뷰 종합 평점은 -0.18으로 매도 의견이며, RSI 45.1은 중립 구간에 머물고 있습니다. 52주 고점 대비 현재가가 -57.06% 수준으로 하락했으며, 변동성은 78.6%에 달합니다. SMA20(354,250원)와 SMA60(417,283원) 위로의 돌파 여부가 기술적 전환점이 될 수 있습니다.
▍현대모비스 뉴스·시장 분위기
최근 결산 및 현금배당 결정, 자사주 소각·임원 자사주 취득 등 주주환원 관련 뉴스가 보도되었습니다. 이는 주주가치 제고에 긍정적인 신호이나, 전반적인 시장 심리는 여전히 신중한 태도를 유지하고 있습니다.
▍현대모비스 실적 발표 일정과 촉매
다음 실적 발표일은 2026년 10월 30일이며, 발표 내용이 컨센서스(차분기 예상 EPS 12,090원)와 부합하면 주가 상승 촉진 요인이 될 수 있습니다. 실적이 기대 이상일 경우 목표가 수렴이 가속화될 가능성이 있습니다.
▍현대모비스 시나리오 분석: 강세·기본·약세
- 강세: 실적이 예상치를 상회하고 주주환원 정책이 강화되면 52주 고점 방향으로 급반등하며 목표가에 근접할 수 있습니다.
- 기본: 저평가 매력과 현재 실적이 유지되면서 박스권 등락을 지속하고 기술적 지표가 점진적으로 개선되는 상황입니다.
- 약세: 실적 부진과 시장 변동성 확대가 겹치면 52주 최저가인 283,000원 부근으로 추가 하락 위험이 있습니다.
▍현대모비스 투자 시 리스크와 체크리스트
리스크
- 예상 실적 하회 시 저평가 매력이 감소할 수 있습니다.
- 기술적 하락 추세가 지속될 경우 추가 손실 위험이 있습니다.
- 변동성 확대가 투자 심리를 악화시킬 수 있습니다.
모니터링 체크리스트
- 2026년 10월 30일 실적 및 EPS 결과 확인
- 주가가 SMA20(354,250원) 및 SMA60(417,283원) 상향 돌파 여부 모니터링
- RSI가 50을 회복하는지 확인
- P/E 8.65배·P/B 0.60배 수준의 변동 추적
- 목표가 괴리율(78.6%) 변화 여부 점검
▍자주 묻는 질문(FAQ)
Q. 현대모비스의 현재 P/E는 얼마인가요?
A. 보고서 기준으로 P/E는 8.65배입니다.
Q. 목표가 대비 현재 주가는 어느 정도 차이가 있나요?
A. 현재 주가는 목표가 대비 약 -78.61% 수준으로, 큰 상승 여력이 존재합니다.
Q. 다음 실적 발표일은 언제인가요?
A. 다음 실적 발표는 2026년 10월 30일에 예정되어 있습니다.
※ 본 글은 AI가 제공된 자료를 해석해 작성한 참고용 보고서이며, 특정 종목의 매수·매도를 권유하지 않습니다. 시세·목표가·재무 수치는 조회 시점 기준이며 실시간 값이 아닙니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다. (데이터 출처: TradingView, BraveQuant)
#현대모비스 #현대모비스주가 #현대모비스주가전망 #현대모비스목표가 #현대모비스실적 #현대모비스PER #현대모비스분석 #012330 #한국주식 #국내주식 #코스피 #시가총액상위 #시가총액17위 #시총순위 #주가전망 #목표주가 #실적발표 #재무분석 #밸류에이션 #기업분석 #종목분석 #AI주식분석 #AI종목리서치 #주식투자 #투자참고 #브레이브퀀트 #자동차부품 #OEM #저평가 #P/E
'경제 하이라이트 > AI 종목리서치' 카테고리의 다른 글
| Exxonmobil(XOM) 주가 전망·실적·목표가 정리 | 미국 시가총액 17위 AI 종목리서치 (0) | 2026.11.02 |
|---|---|
| SK(034730) 주가 전망·실적·목표가 정리 | 한국 시가총액 20위 AI 종목리서치 (0) | 2026.11.02 |
| 비자(V) 주가 전망·실적·목표가 정리 | 미국 시가총액 18위 AI 종목리서치 (0) | 2026.10.30 |
| JP모건(JPM) 주가 전망·실적·목표가 정리 | 미국 시가총액 17위 AI 종목리서치 (0) | 2026.10.29 |
| 하나금융지주(086790) 주가 전망·실적·목표가 정리 | 한국 시가총액 18위 AI 종목리서치 (0) | 2026.10.29 |